
BULETINFINANSIAL.COM — Menteri Keuangan Suahasil Nazara memastikan pemerintah tetap mengembalikan kelebihan pembayaran pajak atau restitusi kepada wajib pajak yang memenuhi ketentuan perpajakan. Jaminan itu disampaikan di tengah kabar bahwa proses pengembalian pajak kini dilakukan lebih selektif dan terukur.
Pernyataan itu muncul setelah pemerintah menyatakan proses pengembalian pajak dilakukan lebih selektif dan terukur. Pertimbangannya mencakup tingkat kepatuhan serta pemenuhan persyaratan oleh wajib pajak.
Restitusi Tetap Jalan Selama Syarat Terpenuhi
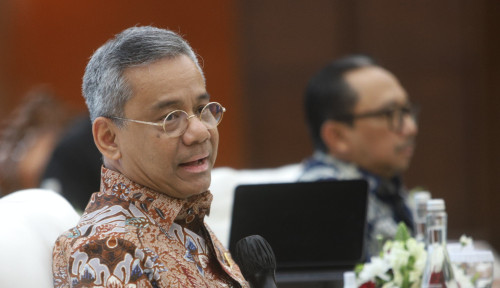
Suahasil menegaskan manajemen restitusi dijalankan mengikuti ketentuan yang ada. Direktorat Jenderal Pajak disebut menjalankan proses itu sesuai aturan.
"Manajemen restitusi dilakukan sesuai dengan ketentuan yang ada dan berlaku. Teman-teman di Ditjen Pajak menjalankan sesuai ketentuan," kata Suahasil, dikutip Minggu (20/9/2026).
Dari sisi pelaksana, Direktur Jenderal Pajak Bimo Wijayanto memastikan tidak ada kebijakan menahan restitusi. Pemerintah juga tidak mengalihkan pengembalian kelebihan bayar pajak menjadi surat utang atau obligasi.
Dokumen Jadi Penentu Pencairan
Bimo menekankan restitusi tetap diproses sepanjang wajib pajak bisa menunjukkan dokumen dan transaksi yang membuktikan adanya kelebihan pembayaran. Bukti itu menjadi dasar pencairan.
"Sepanjang semua dokumen, semua transaksi yang memang membuktikan bahwa ada kelebihan pembayaran pajak bisa dibuktikan, pasti akan kita kembalikan," ujar Bimo.
Bagi wajib pajak, kepastian ini penting karena restitusi menyangkut uang yang sudah mereka setorkan ke kas negara. Keterlambatan pengembalian bisa mengganggu arus kas, terutama bagi pelaku usaha yang membutuhkan dana cepat.
Proses yang lebih selektif memang bertujuan mencegah penyalahgunaan, tetapi wajib pajak patuh berhak mendapat kepastian waktu. Kejelasan dokumen dan transaksi menjadi kunci agar pengajuan tidak tersendat.
Pemerintah menempatkan pemenuhan syarat sebagai penentu utama. Selama bukti kelebihan bayar lengkap, restitusi akan dikembalikan sesuai ketentuan perpajakan.